阿斯巴甜:从争议漩涡到工业配料体系的理性回归
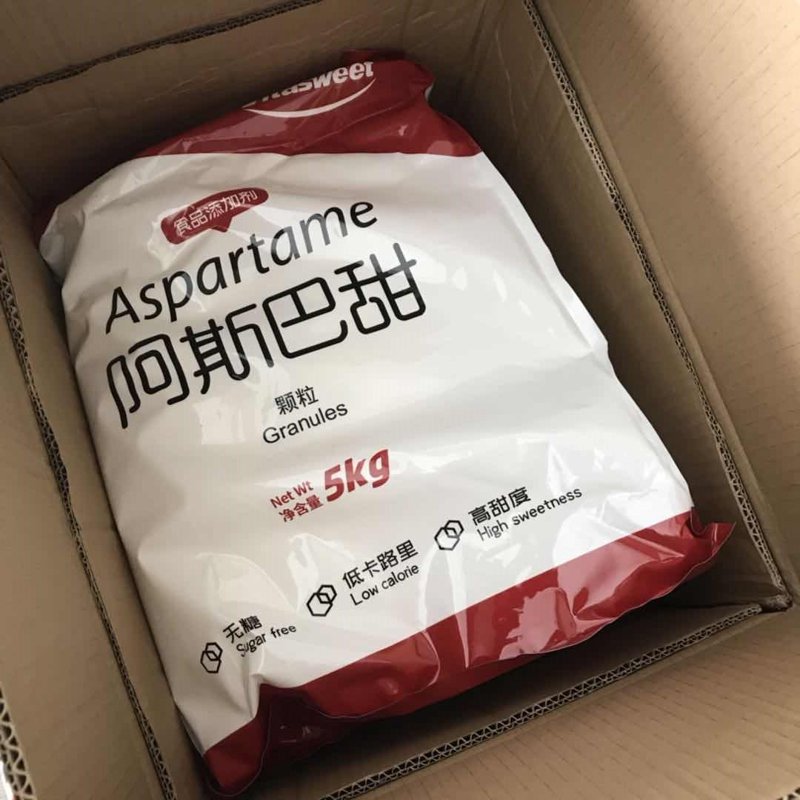
在食品配料行业的讨论中,阿斯巴甜大概是过去三十年被提及次数最多、争议也最持久的单一品种。从1981年FDA批准其用于干制食品,到2023年世界卫生组织下属国际癌症研究机构将其列入2B类"可能对人类致癌"清单,围绕这种甜味剂的公共讨论几经反转。然而如果跳出舆论视角,从制造端和配方工程的角度审视,阿斯巴甜的真实处境要清晰得多:它是一种甜度约为蔗糖180至200倍、热量几乎可以忽略的高倍甜味剂,在无糖饮料、口香糖、固体饮料和部分乳制品中承担着难以替代的风味功能。理解它的化学特性、工艺约束与法规边界,比简单地站队"安全"或"有害"更有实际价值。
一、分子结构与工艺现实:为什么它难以被简单替代
阿斯巴甜的化学名称是天门冬酰苯丙氨酸甲酯,由天门冬氨酸和苯丙氨酸两个氨基酸缩合而成。这一结构决定了它的两个关键工艺特征。第一,它在人体内代谢后会产生苯丙氨酸,因此所有含阿斯巴甜的产品都必须标注苯丙酮尿症患者慎用提示,这是法规层面的硬性要求。第二,其甜味表现具有明显的"前甜后苦"特征,高浓度下会出现苦味和涩感残留,这迫使配方工程师在复配时引入安赛蜜、三氯蔗糖或甜菊糖苷进行协同,以拉平甜味曲线。宏晟源食品在复合甜味剂的开发中,正是基于这类甜味动力学数据来确定各组分比例,而非简单按甜度倍数折算。
另一个常被忽视的事实是阿斯巴甜的热稳定性。它在高温、高湿和偏碱性环境中容易降解,甜度衰减明显,因此并不适合用于需要高温烘焙或长时间灭菌的产品。这也是为什么在调味料、复合调味料和香辛调味料领域,阿斯巴甜的应用远不如在冷灌装饮料中普遍——制造端的工艺适配性,往往比标签上的"无糖"卖点更能决定一个配料的实际用量。
二、行业数据与市场格局:需求并未因争议而萎缩
从全球产能看,阿斯巴甜的主要生产集中在中国、美国和日本,中国是全球最大的供应国之一,年产能长期维持在数万吨量级。据行业机构对高倍甜味剂市场的跟踪统计,2022年全球阿斯巴甜市场规模约在4亿至5亿美元区间,尽管增速低于三氯蔗糖和甜菊糖苷等新兴品种,但绝对需求量并未出现断崖式下滑。无糖碳酸饮料、无糖口香糖和部分医药制剂仍是其基本盘。
值得关注的是需求结构的变化。一方面,欧美市场对"清洁标签"的偏好推动部分品牌转向天然来源甜味剂;另一方面,在成本敏感型市场和工业化食品生产中,阿斯巴甜凭借单位甜度成本优势仍占据稳固位置。呈味核苷酸二钠、I+G增鲜剂与甜味剂的复配使用,在复合调味料中形成了相对成熟的配方体系,甜味与鲜味的平衡直接影响终端产品的接受度。脱水蔬菜、香辛调味料等配料在复配过程中同样需要考虑与甜味组分的相互作用,这些细节构成了调味料批发环节中技术服务的核心内容。
三、法规框架下的合规使用:剂量与场景才是关键
目前,中国《食品安全国家标准 食品添加剂使用标准》(GB 2760)对阿斯巴甜的使用范围和最大使用量有明确规定,涵盖饮料、糖果、乳制品、糕点等多个类别。欧盟、美国、澳新等主要市场也各自设定了每日允许摄入量(ADI),普遍为每公斤体重40毫克。以60公斤体重成年人计算,相当于每天摄入约2.4克阿斯巴甜,换算成无糖饮料大致是十余罐的量级——这一数字为风险评估提供了直观参照。
对于制造企业而言,真正需要把控的是三件事:一是严格按GB 2760规定的品类和限量使用,避免超范围添加;二是针对苯丙酮尿症人群做好标签标识;三是在配方设计中充分考虑加工工艺对阿斯巴甜稳定性的影响,必要时通过包埋技术或调整杀菌工艺来减少降解。食品添加剂的合规使用从来不是"加不加"的问题,而是"在什么产品里、加多少、怎么加"的工程问题。
四、结语:回归配料科学的常识
阿斯巴甜的争议史,某种程度上折射出公众对食品添加剂的普遍焦虑。但从制造业的视角看,它只是配料工具箱中的一件工具,有明确的适用边界,也有清晰的工艺短板。对宏晟源食品这类深耕食品配料与复合调味料的企业来说,把每一种甜味剂、增味剂、香辛调味料的特性数据吃透,在合规框架内做出稳定、可复现的配方,才是对下游客户真正负责的做法。无糖趋势仍将延续,甜味剂的迭代也不会停止,而理性、数据驱动的配料思维,始终是这个行业最稀缺的能力。